[更新于2026年11月] 加拿大的信用分数如何计算:构成比例、分数区间与提分实操
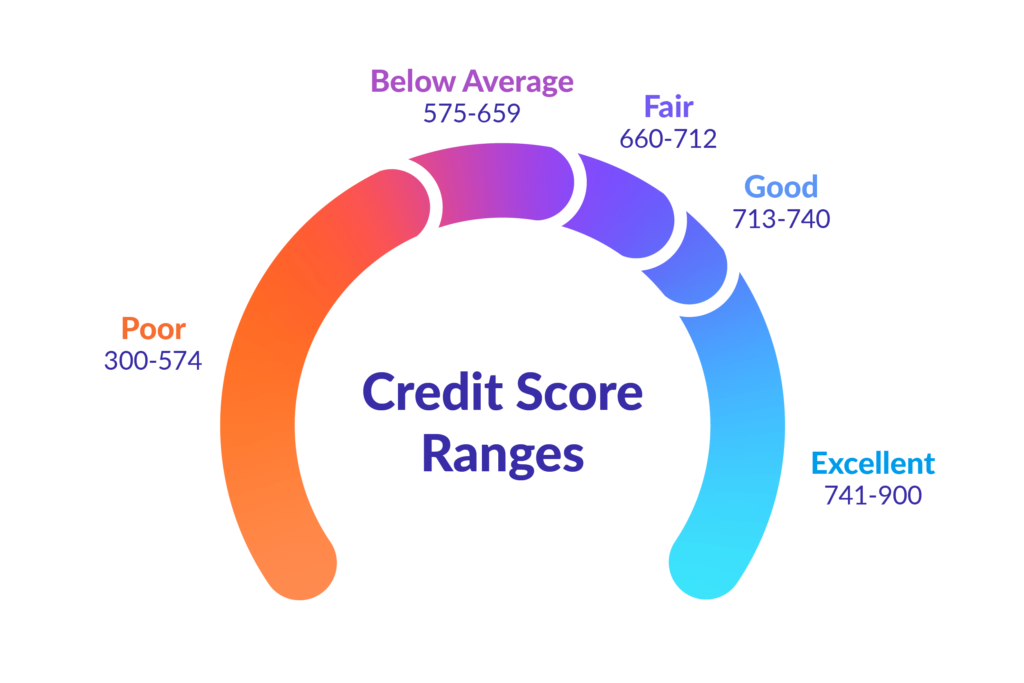
一分钟结论:加拿大面向消费者的信用局只有两家——Equifax 和 TransUnion,分数一般在 300–900 分之间。决定分数的五块是:还款记录(约 35%)、信用使用率(约 30%)、信用历史长度(约 15%)、信用类型(约 10%)、新查询(约 10%)。最值得先做的两件事:每次都按时还款,把信用卡余额压到额度的 30% 以下。自己查报告、查分数属于软查询,不会掉分。 第一部分:谁在打分,报告和分数差在哪 在加拿大,信用分数(Credit Score)来自信用局(credit bureau,也叫 credit reporting agency)档案里的信息,用一套不对外公开的模型算成三位数,用来预测你按时还钱的可能性。分数越高,贷方眼里的风险越低,申请贷款、信用卡时通过率更高、利率更好谈。 需要先纠正一个常见混淆:美国有三大信用局(Equifax、Experian、TransUnion),但加拿大面向消费者的全国性信用局只有 Equifax Canada 和 TransUnion Canada 两家,Experian 在加拿大没有你的消费者信用档案。两家各自收集数据、各自算分,同一时间你在两家看到的分数可以不一样——这不是出错,而是模型和数据来源不同,属正常现象。有些人甚至还没有分数:信用档案太薄(没有账户、或开户时间太短)时,系统算不出分数,「没有记录」和「记录很差」是两件事。 信用报告是明细(账户、余额、还款记录、查询记录、公共记录),信用分数是根据报告算出来的那个数字。信用局至少每月更新一次报告;贷方通常每月报送一次数据,所以分数的变动一般按月体现,而不是实时。 第二部分:信用分数的组成(五因素与权重) 两家信用局都不公布完整公式,具体权重会随评分模型和用途变化。下面这组比例是 Equifax 自己给出的「一般性拆解」,也是加拿大最常见的口径,用来判断「哪件事更值得花力气」足够了。 因素 权重大致 具体看什么 还款记录 约 35% 是否按时、逾期多久、多久一次、最近还是很久以前,以及逾期账户占全部账户的比例 信用使用率…
Read more