如果你正在找一张免年费、日常消费能稳定返现、还能自己挑选高返现类别的加拿大信用卡,Tangerine 的两张返现卡值得重点看看。它们分别是 Tangerine Money-Back World Mastercard(下称 World 版)和 Tangerine Money-Back Mastercard(下称普通版)。目前两张卡的开卡奖励都处于加码或延长状态:World 版最高可拿 $120 返现,普通版最高可拿 $100 返现,优惠截止日期为 2026 年 11 月 30 日。
这两张卡都没有年费,核心玩法也比较特别:不是银行替你固定好返现类别,而是让你从一组类别中自选,最高三个类别可赚 2% 返现,其余消费赚 0.5% 返现。对加拿大华人来说,如果能把超市、账单、加油、餐饮、药房、家居装修等日常开销集中到合适的类别上,这类卡很适合作为长期持有的“补类别卡”或家庭日常卡。
本次优惠速览:两张卡、两个门槛、同一截止日
| 项目 | Tangerine Money-Back World Mastercard | Tangerine Money-Back Mastercard |
|---|---|---|
| 开卡奖励 | 最高 $120 返现 | 最高 $100 返现 |
| 获取条件 | 前 3 个月消费 $1,500 | 前 2 个月首 $1,000 消费赚 10% 返现 |
| 年费 | $0 | $0 |
| 首年价值 | 约 $128 | 约 $105 |
| 余额转账促销 | 前 6 个月 1.95% 促销利率,1% 手续费;需在开户后 30 天内申请转账 | 同样条件 |
| 优惠截止 | 2026 年 11 月 30 日 | 2026 年 11 月 30 日 |
简单来说,World 版奖励金额更高,适合符合收入条件、又需要更完整保险权益的人;普通版门槛更低,只要前两个月刷满 $1,000 就能拿满 $100,属于很容易上手的开卡奖励。
Tangerine Money-Back World Mastercard:消费 $1,500 拿 $120 返现
World 版目前的开卡奖励是:在开户后的前 3 个月内消费 $1,500,即可获得 $120 返现。这笔 $120 是在你正常消费所赚返现之外额外给出的,也就是说,你刷卡本身的返现照常累计,开卡奖励另算。
对于一张免年费卡来说,$1,500 的最低消费要求不算高,尤其是把日常买菜、加油、账单、餐饮等开销集中起来,很多家庭一两个月就能完成。这张卡以前叫 Tangerine World Mastercard,现在名称中加入了 Money-Back,更突出返现属性。
World 版关键信息
- 开卡奖励:前 3 个月消费 $1,500,拿 $120 返现。
- 年费:无。
- 余额转账:前 6 个月 1.95% 促销利率,1% 余额转账手续费。需要在开户后 30 天内提出余额转账请求。
- 返现结构:自选类别最高 2% 返现,其他消费 0.5%。卡片摘要会列出超市、汽油、旅行、账单、餐饮等 2% 示例,但实际仍以 Tangerine 可选类别和你的选择为准。
- 手机设备保险:最高 $1,000。
- 租车碰撞损坏豁免:符合条件时可提供。
- 购物保障与延长保修:终身最高 $60,000。
- FlexiRoam 全球数据:附带全球数据相关权益。
如果你符合 World 版的收入建议门槛,又希望一张免年费卡能兼顾日常返现和较完整的保险权益,World 版会比普通版更有吸引力。它的保险包包括租车和手机设备保护,这是普通版没有的加分项。
Tangerine Money-Back Mastercard:前两个月 10% 返现,最高 $100
普通版的开卡奖励更直接:开户后的前两个月内,首 $1,000 消费赚 10% 返现,最高等于 $100 返现。这 $100 的获取条件很简单,没有规定必须刷某个类别,也没有要求你必须持卡满多长时间。
这项 10% 返现优惠已经再次延长,本次同样截止到 2026 年 11 月 30 日。如果你在两个月内本来就有 $1,000 左右的必要开销,比如超市、账单、加油、保险、日常购物,那么把这段时间的消费集中到这张卡上,就能比较轻松地拿满奖励。
普通版关键信息
- 开卡奖励:前 2 个月首 $1,000 消费赚 10% 返现,最高 $100。
- 消费要求:没有指定类别要求,也没有强制持卡时长要求。
- 年费:无。
- 余额转账:前 6 个月 1.95% 促销利率,1% 余额转账手续费。
- 返现结构:与 World 版相同,自选类别最高 2%,其他消费 0.5%。
- 主要权益:无年费,附带购物保障保险。
需要客观看待的是,这次普通版的 10% 返现,低于 Tangerine 过去几年曾经出现过的最高 15% 返现开卡奖励。不过,它依然有免年费、最低消费门槛低、拿奖励难度小等优点,属于典型的“低垂果实”:不需要复杂计算,只要把前两个月消费安排好,就能拿到一笔不错的现金回报。
两张卡的核心卖点:自选类别返现,最多三类 2%
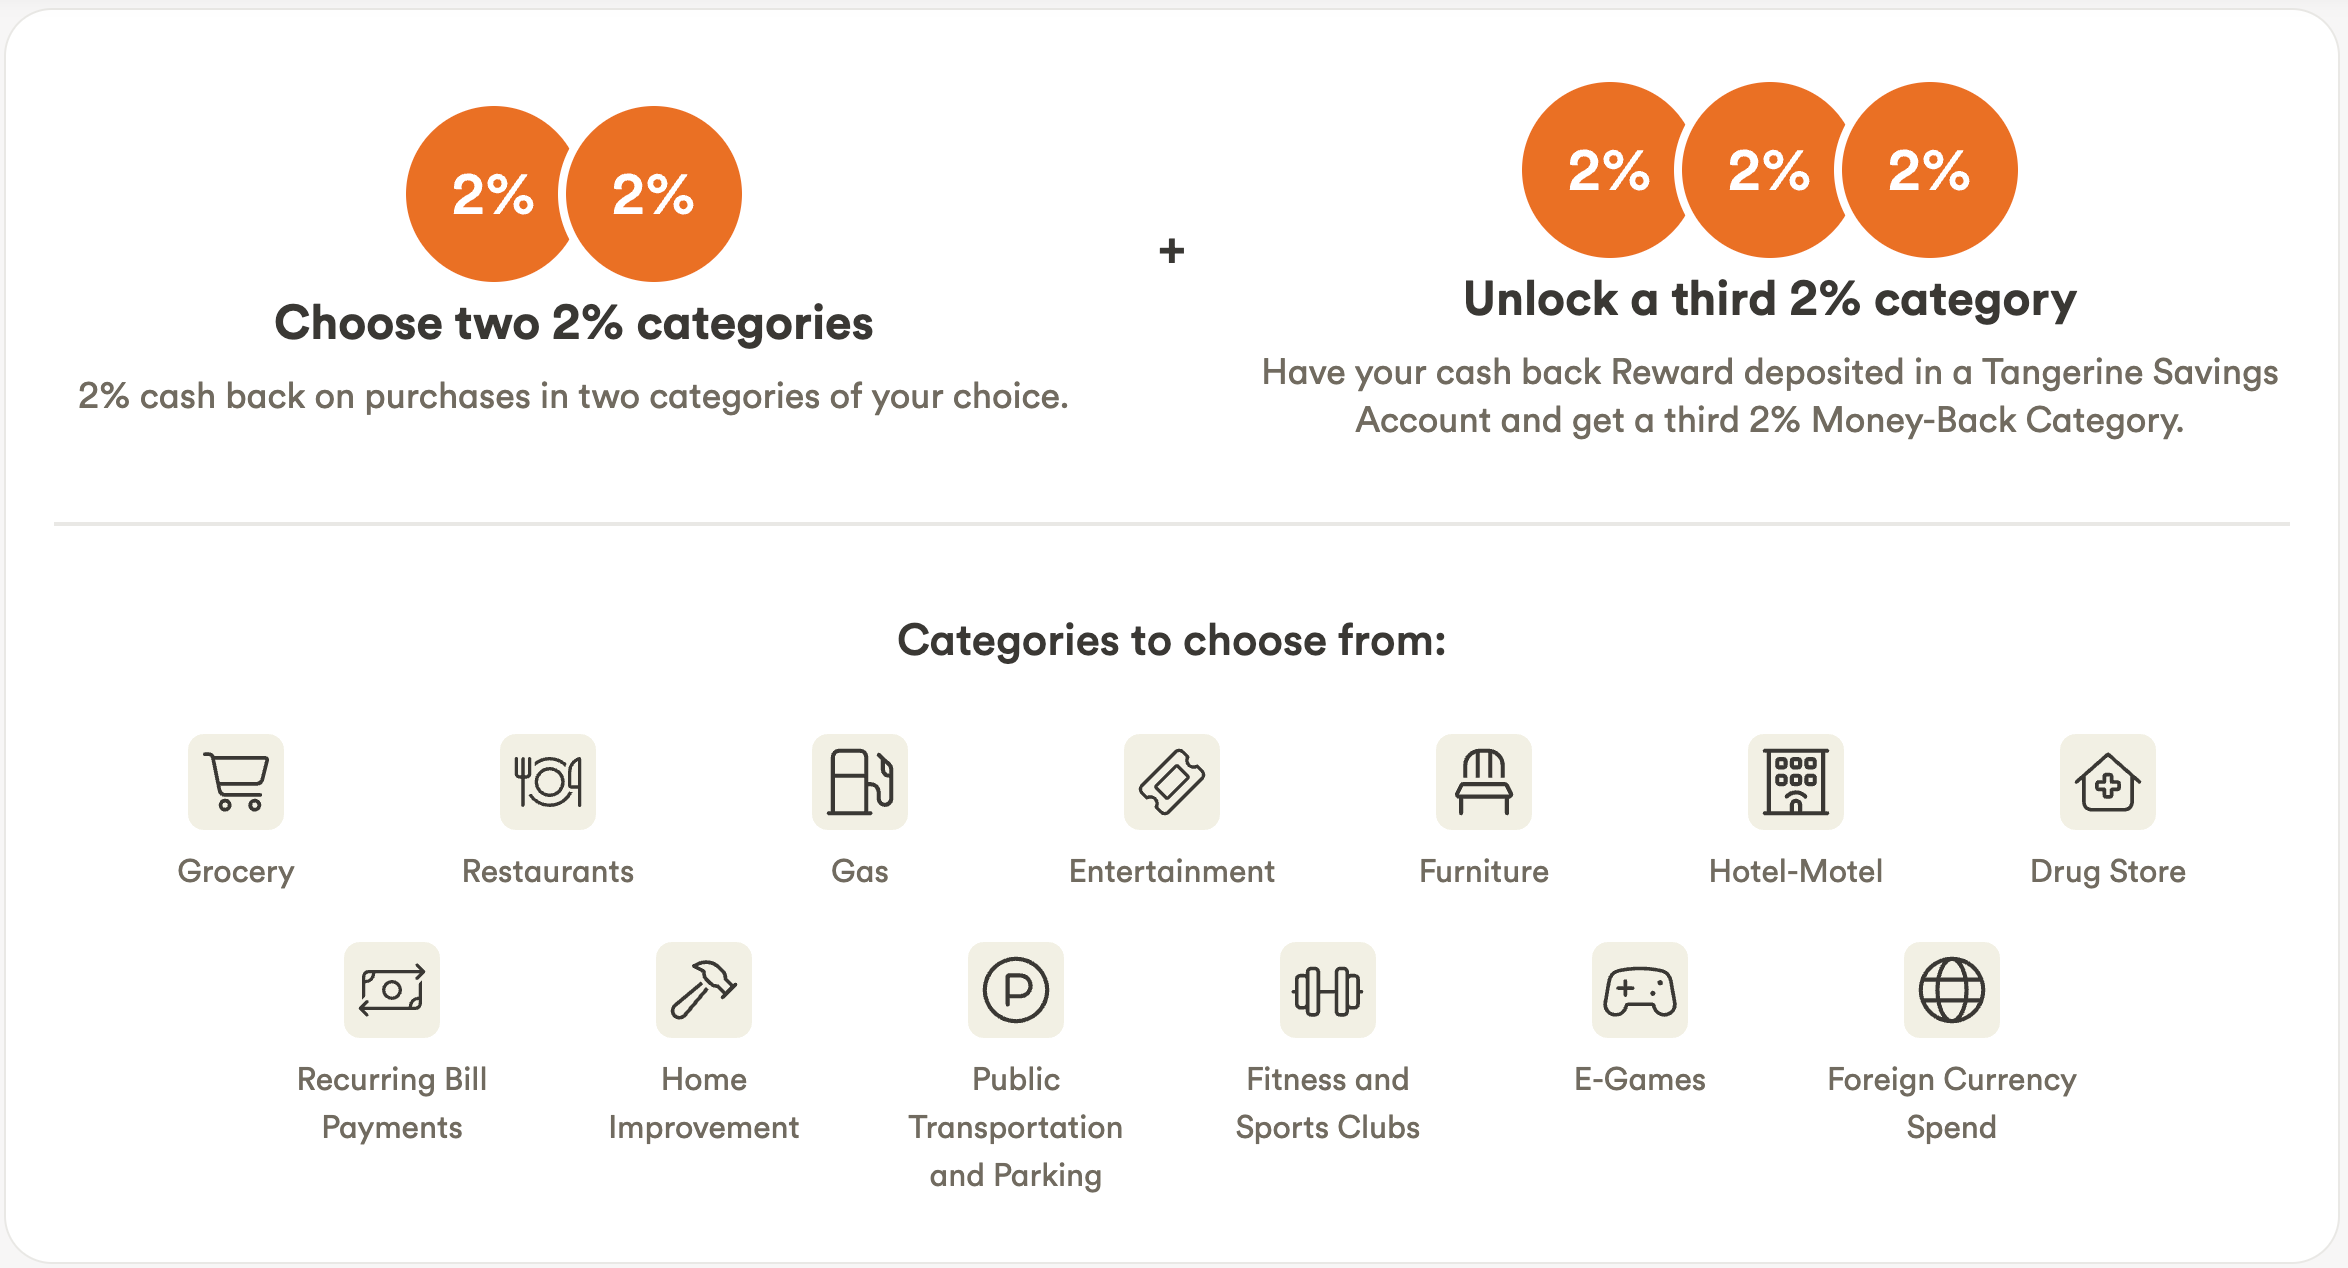
Tangerine 返现卡最特别的地方,是所谓的“choose your own adventure”式自选类别。你不会被固定在某几个返现类别里,而是可以从指定类别中挑选自己最常消费的项目,让这些类别赚 2% 返现。
基本规则如下:
- 只持有 Tangerine 信用卡的客户,可以选择 两个类别 赚 2% 返现。
- 如果你同时拥有 Tangerine Savings account,并且把返现兑换到该储蓄账户,就可以解锁 第三个类别 赚 2% 返现。
- World 版和普通版的返现结构完全相同。
- 未选中的其他类别,统一赚 0.5% 返现。
可选类别共有 13 类
- 超市杂货
- 家具
- 餐厅
- 酒店/汽车旅馆
- 汽油
- 经常性账单支付
- 药房
- 家居装修
- 娱乐
- 公共交通与停车
- 电子游戏
- 健身与运动俱乐部
- 外币消费
这意味着,你可以根据自己家庭的消费习惯来定制返现结构。例如,如果你家每月超市和经常性账单支出很高,就可以把这两个设为 2% 类别;如果你有 Tangerine Savings account,还可以再加入药房、加油或餐厅作为第三个 2% 类别。
即使你已经持有其他更强的信用卡,用来覆盖超市、餐饮等常见高返现类别,Tangerine 仍然可以在一些其他卡较少覆盖的类别上提供 2% 返现,比如家具和家居装修。这也是它适合作为长期“保留卡”的原因:你不一定把它当主力卡刷所有消费,但可以在特定类别上持续使用。
不过要注意,除了自选类别之外,其他所有消费只有 0.5% 返现。因此,如果你有很多无法归类或不在自选类别内的大额消费,Tangerine 不一定是那些消费的最佳选择。它更适合“按类别使用”,而不是无脑刷所有东西。
World 版和普通版怎么选?
两张卡的返现结构完全一样,都没有年费。真正的主要差别在于开卡奖励门槛、保险权益,以及 World 版通常有更高的收入建议门槛。
| 对比项目 | World 版 | 普通版 |
|---|---|---|
| 开卡奖励 | 最高 $120 返现 | 最高 $100 返现 |
| 最低消费要求 | 前 3 个月消费 $1,500 | 前 2 个月首 $1,000 消费赚 10% |
| 年费 | 无 | 无 |
| 返现结构 | 自选 2 或 3 类赚 2%,其他 0.5% | 自选 2 或 3 类赚 2%,其他 0.5% |
| 保险与权益 | 手机设备保险最高 $1,000;租车碰撞损坏豁免;购物保障与延长保修终身最高 $60,000;FlexiRoam 全球数据 | 购物保障保险 |
| 收入建议 | 个人年收入至少 $50,000,或家庭年收入至少 $80,000 时更建议申请 | 未提及同等收入建议 |
| 余额转账促销 | 前 6 个月 1.95%,1% 手续费 | 前 6 个月 1.95%,1% 手续费 |
选择建议很清晰:如果你的个人年收入达到约 $50,000,或家庭年收入达到约 $80,000,并且你重视手机设备保险、租车碰撞损坏豁免等更完整的保险权益,那么优先考虑 World 版。它的开卡奖励也更高,最高 $120,消费门槛仍然合理。
如果你不满足 World 版收入建议,或者你只是想要一张简单、免年费、容易拿开卡奖励的返现卡,不需要额外保险,那么普通版已经足够。它前两个月首 $1,000 消费拿 10% 返现,最高 $100,拿奖励的速度更快,门槛也更低。
如何最大化这次开卡奖励?
- 在截止日前申请:两张卡的优惠都截止到 2026 年 11 月 30 日。如果你打算申请,最好预留出审批和寄卡时间,避免拖到最后一刻。
- 从批卡日起计算消费窗口:World 版看前 3 个月,普通版看前 2 个月。不要只看自然月,最好以银行确认的开卡或批卡日期为准来安排消费。
- 把必要开销集中到新卡:World 版目标是在 3 个月内刷满 $1,500;普通版目标是在 2 个月内刷满首 $1,000。超市、加油、账单、药房、餐饮、日常购物都可以帮助完成,但不要为了奖励而过度消费。
- 根据消费记录选自选类别:翻看过去几个月账单,找出支出最高的类别,再决定把哪两个或三个类别设为 2% 返现。
- 考虑开通 Tangerine Savings account:如果你想把返现兑换到 Tangerine 储蓄账户,可以解锁第三个 2% 返现类别。对家庭开销多的人来说,第三类可能带来额外长期价值。
- 余额转账只在有需要时使用:两张卡都有前 6 个月 1.95% 促销利率和 1% 手续费,但必须在开户后 30 天内申请转账。如果你没有余额转账需求,不必为了促销而强行使用。
- 理解首年价值:World 版页面标示首年价值约 $128,普通版约 $105。以最低消费和 0.5% 基础返现粗略估算,World 版约为 $120 + $1,500 × 0.5% = $127.5,普通版约为 $100 + $1,000 × 0.5% = $105。如果你把消费集中在 2% 自选类别,实际价值会更高。
适合哪些加拿大华人?
这两张卡特别适合以下人群:
- 不想付年费,希望日常消费能稳定返现的人。
- 家庭开销较多,能把超市、账单、加油、药房、餐饮等类别集中管理的人。
- 已经有其他高返现卡或旅行卡,但想补足家具、家居装修、外币消费等特定类别的人。
- 愿意开 Tangerine Savings account,解锁第三个 2% 类别的人。
- 能在前 2 个月刷满 $1,000,或前 3 个月刷满 $1,500 的人。
- 符合 World 版收入建议,并且需要手机设备保险、租车保险等权益的人。
如果你的消费比较分散,或者大部分开销已经由更强的旅行卡、超市卡覆盖,那么 Tangerine 更适合作为辅助卡,而不是唯一主力卡。它的优势在于免年费、自选类别和长期保留成本低。
实用点评与建议
客观来看,这次 Tangerine 的开卡奖励不是历史最高水平,普通版的 10% 也低于过去出现过的 15%。但它依然是很适合大多数人顺手拿的一类奖励:免年费、消费门槛低、返现结构灵活、长期持有成本为零。World 版最高 $120,普通版最高 $100,截止日都是 2026 年 11 月 30 日。
如果你是加拿大华人新移民、留学生毕业后工作、或家庭日常开销较稳定的人,可以先把两张卡的开卡要求和自选类别规则看清楚,再决定申请哪一张。收入符合建议且看重保险,优先 World 版;想要简单快速拿 $100,普通版更直接。申请后记得按时完成消费要求,选对类别,并在需要时开通 Tangerine Savings account 解锁第三类 2% 返现。最重要的是量力而行,不要为了开卡奖励去刷本来不需要的消费。
内容以各机构官方最新公布为准。