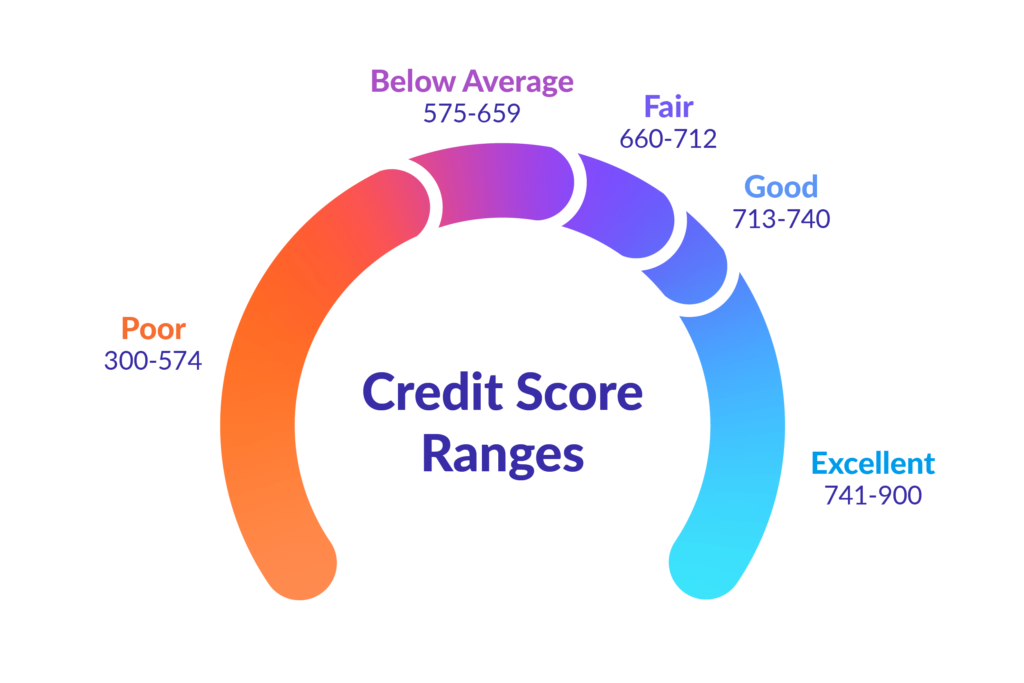
一分钟结论:加拿大面向消费者的信用局只有两家——Equifax 和 TransUnion,分数一般在 300–900 分之间。决定分数的五块是:还款记录(约 35%)、信用使用率(约 30%)、信用历史长度(约 15%)、信用类型(约 10%)、新查询(约 10%)。最值得先做的两件事:每次都按时还款,把信用卡余额压到额度的 30% 以下。自己查报告、查分数属于软查询,不会掉分。
第一部分:谁在打分,报告和分数差在哪
在加拿大,信用分数(Credit Score)来自信用局(credit bureau,也叫 credit reporting agency)档案里的信息,用一套不对外公开的模型算成三位数,用来预测你按时还钱的可能性。分数越高,贷方眼里的风险越低,申请贷款、信用卡时通过率更高、利率更好谈。
需要先纠正一个常见混淆:美国有三大信用局(Equifax、Experian、TransUnion),但加拿大面向消费者的全国性信用局只有 Equifax Canada 和 TransUnion Canada 两家,Experian 在加拿大没有你的消费者信用档案。两家各自收集数据、各自算分,同一时间你在两家看到的分数可以不一样——这不是出错,而是模型和数据来源不同,属正常现象。有些人甚至还没有分数:信用档案太薄(没有账户、或开户时间太短)时,系统算不出分数,「没有记录」和「记录很差」是两件事。
信用报告是明细(账户、余额、还款记录、查询记录、公共记录),信用分数是根据报告算出来的那个数字。信用局至少每月更新一次报告;贷方通常每月报送一次数据,所以分数的变动一般按月体现,而不是实时。
第二部分:信用分数的组成(五因素与权重)
两家信用局都不公布完整公式,具体权重会随评分模型和用途变化。下面这组比例是 Equifax 自己给出的「一般性拆解」,也是加拿大最常见的口径,用来判断「哪件事更值得花力气」足够了。
| 因素 | 权重大致 | 具体看什么 |
|---|---|---|
| 还款记录 | 约 35% | 是否按时、逾期多久、多久一次、最近还是很久以前,以及逾期账户占全部账户的比例 |
| 信用使用率 | 约 30% | 信用卡和循环额度「已用 ÷ 可用」,也看总额度有多大 |
| 信用历史长度 | 约 15% | 最早的账户开了多久、最近开的账户多久、平均账龄 |
| 信用类型 | 约 10% | 信用卡、分期贷款、车贷、房贷、line of credit 的组合是否多样且管得住 |
| 新查询 | 约 10% | 近期「硬查询」的次数和密集程度 |
1. 还款记录(约 35%)
这是单项权重最大的一块,也是唯一只要「不出事」就能拿满的一块。注意它看的不只是信用卡:手机账单、车贷、信用额度、房贷的逾期也可能被报送。持续按时还款的价值远大于偶尔一次补缴——一次 30 天以上的逾期通常比几个月的努力更伤分。
| 行为类型 | 对分数的影响 |
|---|---|
| 按时还款 | 积极影响,长期积累 |
| 30 天以上逾期 | 重大负面影响,越近、越频繁越重 |
| 账户被转交催收 | 严重负面影响,且会保留多年 |
2. 信用使用率(约 30%)
使用率 = 已用额度 ÷ 可用额度,主要看循环信用(信用卡、line of credit)。加拿大金融消费者事务局(FCAC)的建议是保持在总可用额度的 30% 以下:额度 $10,000、余额 $2,000 就是 20%,属健康区间;余额 $4,500 则是 45%,贷方会当你更依赖借钱过日子——即使你每月都全额还款,只要账单日报上去的余额高,这一项照样难看。
实务上银行既看总使用率,也看单卡使用率。所以把余额集中在一张卡上,往往比分散在几张卡上更吃亏。目标是越低越好,很多人把 10% 以内当作理想值。
3. 信用历史长度(约 15%)
账户存在的时间越长、平均账龄越长,得分越有利。一个持有十年以上的信用卡账户,比只有两年的账户更有帮助。所以「不用的旧卡要不要剪掉」是个真问题:剪掉会同时损失历史长度和可用额度,通常不划算(详见下文 FAQ)。
4. 信用类型(约 10%)
不同类型的信用账户(信用卡、车贷、分期贷款、房贷、line of credit)能证明你有能力管理多种债务。权重不高,而且前提是「管得好」——多一种类型抵不过多一次逾期。只有一种信用产品(比如只有一张卡)的人,这一项会略吃亏,但不值得为了凑类型去借钱。
5. 新查询(约 10%)
你主动申请信用时,贷方会拉一次「硬查询」(hard inquiry / hard pull),短期内次数多会让贷方怀疑你在急着找钱。自己查报告、银行对你现有账户做例行复核、预审批(pre-approved)营销查询,都属「软查询」,只出现在你自己看得到的那份报告里,不影响分数。保险公司查询也按软查询处理。
一个容易被忽略的利好:据 FCAC,为车贷或房贷在两周内向多家机构询价,信用局会把这些查询合并算作 1 次,所以比价不必怕掉分——但要在两周窗口内完成。
第三部分:如何提升信用分数
提分没有捷径,但顺序有讲究:先修「已经出事」的项,再压使用率,最后才是长期养账龄。
1. 先处理逾期,再谈其他
已经逾期的账单尽快补上,越早还清、越早停止新增负面记录。注意:还清欠款不会删除这条逾期记录,它仍会在报告上留到法定年限;但「已结清」比「仍欠款」对贷方的观感好得多。如果还不上,先联系贷方说明情况,很多机构有 hardship 安排,比直接失联好。
2. 把使用率压下来
三种做法,效果从快到慢:账单日之前先还款(让上报的余额变小)、多还一点把余额降到额度 30% 以下、提高总额度(向原发卡行申请提额)。提额要注意两点:部分银行提额会做硬查询;额度高也意味着诱惑大,别顺手把额度用满。
3. 按时全额还款,起码付最低还款额
设置自动付款(pre-authorized payment),至少覆盖最低还款额,避免因忘记而逾期。能全额还款最好,因为循环余额既是使用率问题,也是利息问题。
4. 保住最老的账户
没有年费、又懒得管理的旧卡,留着比剪掉好:它撑住你的历史长度,也撑住总额度。偶尔刷一笔再还清,避免被发卡行当作不活跃账户处理。
5. 别在短时间内密集申请
每次申请新的信用卡或贷款都产生硬查询。如果要申请房贷或车贷,最好提前一段时间停止申卡;房贷/车贷本身的比价请在两周窗口内完成。
6. 定期核对报告,纠错是免费的
两家都查,因为贷方不一定同时报送两边,错误也可能只出现在其中一份。发现错误可以直接向信用局提出异议(dispute),核实与更正是免费的;如果与贷方沟通不畅,还可以要求加一段消费者声明(consumer statement,一般上限 100 词,萨斯喀彻温省 200 词),让贷方看到你的解释。
第四部分:分数区间——Equifax 与 TransUnion 是两套刻度
「多少分算好」取决于你看的是哪一套刻度。同样一个 690 分,在 Equifax 的区间里算「良好」,在 TransUnion 的区间里仍在「差」的边缘——所以对比分数时,先确认刻度,别拿两个口径互相比较。
Equifax 区间(常见口径)
| 分数范围 | 信用等级 | 通常意味着 |
|---|---|---|
| 760–900 | 优秀(Excellent) | 通常能拿到最好的定价与条件 |
| 725–759 | 很好(Very Good) | 通过率高,利率有竞争力 |
| 660–724 | 良好(Good) | 多数主流产品可批,不一定是最优利率 |
| 560–659 | 一般(Fair) | 部分产品可批,利率偏高 |
| 300–559 | 差(Poor) | 获批困难,即使批也多为高利率或需担保 |
TransUnion 区间(银行 App 里常见)
| 分数范围 | 信用等级 |
|---|---|
| 833–900 | 优秀(Excellent) |
| 790–832 | 很好(Very Good) |
| 743–789 | 良好(Good) |
| 693–742 | 一般(Fair) |
| 300–692 | 差(Poor) |
还有两个必须知道的前提:一是贷方最终用什么分数线由它自己定,同一家银行的不同产品也可能不同;二是不管哪套刻度,660 分以上通常已被多数贷方视为可接受的借款人,760 以上再往上加分的实际收益很小——不必为了 850 分焦虑。
第五部分:分数值多少钱——贷款、租房与保险
1. 贷款批准与利率
分数不直接决定利率,它影响的是「批不批、批多少、按哪一档定价」。加拿大没有全国统一的「按分数查利率」表,各家机构按自己的模型和产品定价,所以任何标称「760 分对应 3.5% 车贷」的固定数字都只能当作参考,实际以贷方报价为准。分数带来的真实差别是利息总额,下面第六部分有算例。
2. 租房与就业
房东与雇主在取得同意后可以查你的信用报告,用来判断财务责任感。要留意的是查询类型:FCAC 指出,部分租房申请和部分求职背景审查可能被记为硬查询。如果近期要租房,先问清楚对方会不会做 hard check;能接受 soft check 的房源对分数更友好。
3. 保险费用
保险公司用的是自己的一套「保险信用分」(insurance score),依据类似的信用报告数据,但不是你在银行看到的那个分数。规则各省不同:房屋保险在多数省份会在取得你同意后参考信用信息;车险方面,安大略与纽芬兰-拉布拉多禁止用信用分定价,阿尔伯塔、新斯科舍等省份在取得同意后可以使用,BC、曼尼托巴、萨斯喀彻温的公立车险则不把信用分列为定价因素。按加拿大保险局的行业行为准则,拒绝授权不会导致被拒保,但可能拿不到相关折扣;保险公司的查询属软查询,不影响你的信用分数。
第六部分:算例——使用率怎么算,利差有多大
算例一:总使用率与单卡使用率
- 卡片 A:额度 $5,000,余额 $3,500(单卡使用率 70%)
- 卡片 B:额度 $15,000,余额 $1,500(单卡使用率 10%)
总使用率 =($3,500 + $1,500)÷($5,000 + $15,000)= $5,000 ÷ $20,000 = 25%,整体看不算高,但卡片 A 的 70% 单卡使用率仍然刺眼。把 A 的余额还掉 $2,000 后:总使用率变成 $3,000 ÷ $20,000 = 15%,A 的单卡使用率降到 30%——两个数字同时改善。
算例二:还款 vs. 提额,效果一样
总余额 $3,000、总额度 $10,000,使用率正好 30%。两条路都能到 20%:还掉 $1,000($2,000 ÷ $10,000 = 20%),或者把总额度提到 $15,000($3,000 ÷ $15,000 = 20%)。区别在于还款要真金白银,提额可能触发硬查询,而且提额不会减少你的债务总额。
算例三:利率差 4 个点,5 年多付多少
假设贷款 $25,000、5 年(60 期)、等额本息,两个假设利率下的差别如下(利率为假设值,仅用于说明量级,实际以贷方报价为准):
| 项目 | 情形 A | 情形 B |
|---|---|---|
| 贷款金额 | $25,000 | $25,000 |
| 期限 | 60 个月 | 60 个月 |
| 年利率(假设) | 7.99% | 11.99% |
| 月供 | 约 $507 | 约 $556 |
| 利息总额 | 约 $5,400 | 约 $8,360 |
同样借 $25,000,四年利率差 4 个点,5 年利息多付约 $2,950——这就是「分数值多少钱」的具体形状。它不体现在某个固定价目表上,而体现在你能拿到哪一档报价。
第七部分:案例——580 分怎么一步步修回来
以下为示例情境(非真实个案),用来说明调整顺序与预期节奏。
初始情况
- 信用分数:580
- 问题:信用使用率 70%,另有两次逾期记录
改善措施
- 先把逾期账户补到正常状态,并设置自动最低还款,不再新增逾期。
- 集中还款,把使用率从 70% 压到 25% 以下;账单日之前先还款,让上报的余额更小。
- 不新开账户,改向原发卡行申请提高额度(这一步可选,且可能触发硬查询)。
- 期间不申请任何新的信用产品,避免硬查询叠加。
结果
假设 12 个月内保持上述习惯,分数从 580 回到 720 附近(进入 Equifax 口径的「良好」区间)。关键不是某一次操作,而是「不再产生新负面记录 + 使用率长期低位」这两件事同时成立。要提醒的是:逾期记录本身不会因为还清而消失,它会按法定年限留在报告上,但影响随时间变淡。
第八部分:负面记录和查询会在报告上留多久
「多久能翻身」取决于记录类型和所在省份。以下是 FCAC 公布的一般规则(省级法规可能另有规定):
| 项目 | 保留时长 |
|---|---|
| 逾期/欠款(信用卡、贷款) | 最长 6 年 |
| 催收账户 | 最长 6 年(自违约/最后活动日起算) |
| 硬查询 | Equifax 3 年;TransUnion 6 年 |
| 法院判决 | 一般 6 年;TransUnion 在安大略、魁北克、纽芬兰-拉布拉多 7 年,爱德华王子岛 10 年 |
| 破产 | 一般解除后 6 年;TransUnion 在安大略、魁北克、爱德华王子岛、纽芬兰-拉布拉多 7 年;第二次及以上 14 年 |
| 消费者提案(consumer proposal) | 还清后 3 年,或签署后 6 年,以较早者为准 |
| 正常账户记录 | Equifax:账户存续期间保留,已关闭账户最多 10 年;TransUnion:20 年 |
两个实务结论:查询记录虽然留 3–6 年,但对分数的实际影响主要集中在前 12 个月,之后随时间和新记录变淡;而正面记录留得比负面记录久得多,所以「一直正常使用一张老卡」的收益是长期的。
第九部分:怎么免费查分数和报告
在加拿大,查看自己的信用报告和分数不会掉分,也不必付费。免费渠道不止一个,而且不少是「每月更新」,不需要一年只查一次。
| 渠道 | 能拿到什么 | 说明 |
|---|---|---|
| Equifax(myEquifax 免费账户) | 信用报告 + 信用分数 | 在线注册后可下载报告 PDF;也可电话 1-800-465-7166、邮寄表格或到办事处索取 |
| TransUnion(Consumer Disclosure) | 免费信用报告;安大略与魁北克居民随报告附信用分数 | 在线索取,或电话 1-800-663-9980、邮寄;不需要订阅付费服务 |
| 银行 App | 免费信用分数(多为每月更新) | RBC、BMO、Scotiabank、TD、CIBC 等都有,数据来自 TransUnion 或 Equifax |
| 第三方免费平台 | 免费分数与报告摘要 | 展示的是平台自有模型的分数,与贷方看到的数字不一定相同 |
要点是分清「报告」和「分数」:免费报告是明细,不一定附分数;分数要看具体渠道。两家都建议查,因为贷方不一定同时向两边报送,错误也可能只出现在其中一份——一个实用的节奏是错开半年各查一次。具体操作步骤(含电话、邮寄地址与申请表格)见 如何免费查信用分数与信用报告。
第十部分:常见问题解答(FAQ)
1. 如何较快提升信用分数?
- 先补上逾期、设置自动最低还款,停止新增负面记录。
- 把信用卡余额压到额度的 30% 以下(账单日前先还款最有效)。
- 短期内不申请新的信用产品。
2. 查信用报告会掉分吗?
不会。查自己的报告或分数属于软查询(soft inquiry),不会影响分数,而且软查询只有你自己能看到。会影响分数的是你主动申请信用时产生的硬查询。
3. 一次逾期要多久才能恢复?
记录本身最长留 6 年,但影响会随时间变淡,尤其在之后持续按时还款的情况下。恢复速度取决于你的整体档案:干净的厚档案受一次逾期的打击,通常比本来就薄的档案更容易补回来。
4. 把不用的旧卡剪掉会怎样?
可能双重受损:平均账龄变短、总可用额度变小(使用率被动升高)。如果旧卡没有年费,留着并偶尔使用更划算。真正需要剪的情况通常是年费高、或你管不住自己的消费。
5. 为什么 Equifax 和 TransUnion 的分数不一样?
两家收集到的数据不完全相同(贷方不一定同时报送两边),评分模型也不同,所以同一时点出现两个数字是正常的。看趋势比看某一天的数字更有意义;如果你要申请贷款,贷方用哪家就重点关注哪家。
6. 收入高、工作好,分数会更高吗?
不会直接计入。按 TransUnion 的说明,年龄、族裔、宗教、婚姻状况、薪水、职业、雇主都不是评分因素——评分只看你如何管理信用。收入影响的是贷方的还款能力评估,而不是分数本身。
7. 刚登陆、没有信用记录怎么开始?
「没有记录」不等于「记录差」,从零开始完全可以建起来:先办一张押金类(secured)信用卡或门槛较低的基础卡,每月小额消费、按时全额还款;手机、网络账户也可能被报送。部分银行会参考你原居地的信用历史,可以主动询问。重点是先让档案存在,再让它变老。
8. 分数 300–559 还有救吗?
有。这个区间通常意味着档案里有明确的负面记录,处理顺序是:先补缴、再压使用率、然后耐心等时间过去。多数人在持续按时还款的情况下,6–12 个月内能看到明显改善;需要融资的话,押金卡、担保贷款这类产品比反复申请主流产品更可行。
9. 关掉或不用某个账户,会影响「信用类型」那 10% 吗?
有可能,但这一项权重本来就不高,不值得为了「类型多样」去借钱或保留高年费产品。优先级永远是:还款记录 > 使用率 > 账龄 > 类型与查询。
相关阅读
- 如何免费查信用分数与信用报告:两家信用局的具体申请方式、电话与邮寄流程。
- FCAC:Improving your credit score(官方提分指引,含两周比价规则)
官方来源
- FCAC:Credit report and score basics
- FCAC:How long information stays on your credit report
- Equifax Canada:How Are Credit Scores Calculated?
- Equifax Canada:What is a Good Credit Score in Canada?
- TransUnion Canada:Credit Score
- TransUnion Canada:免费 Consumer Disclosure
结论
加拿大的信用分数是「两家信用局、一套不公开的模型、300–900 分的刻度」共同作用的结果:Equifax 与 TransUnion 各自根据你的还款记录、使用率、账龄、信用类型与查询记录打分,所以同一个你有两个甚至更多分数,是正常的。真正能改变分数的动作不多,而且次序清楚:不逾期、把使用率压到 30% 以下、保住老账户、别密集申卡、定期核对报告纠错。把这几件事做稳,分数会在几个月到一两年内自己走上来——而这直接体现在贷款能不能批、以及你要为借来的钱多付多少利息上。