在加拿大,能把「超市高倍积分」「免外汇手续费」和「开卡大礼」三件事同时做到的信用卡并不多,丰业银行(Scotiabank)的 Gold American Express 卡就是其中一张。按照目前公布的条款,2026 年 11 月 2 日至 2027 年 1 月 3 日之间新开的账户,最高可拿 65,000 Scene+ 积分,按该行旅行抵扣的兑换标准相当于 最高 650 加元的旅行消费回馈;日常消费端,在 Sobeys、Safeway、FreshCo、IGA 等合作超市刷卡可拿到 每 1 加元 6 点,餐饮、娱乐、普通杂货店 5 点,加油、公共交通与流媒体 3 点。年费 120 加元,主卡与附卡分别计价,且这张卡对外币交易不收取 2.5% 的货币转换费——这一点对经常在境外消费、海淘或给国内家人付款的华人用户尤其重要。下面把这张卡的奖励结构、达标条件、积分用法、保险权益和容易踩的坑,按条款逐条拆开讲清楚。
一、先看结论:这张卡的核心卖点
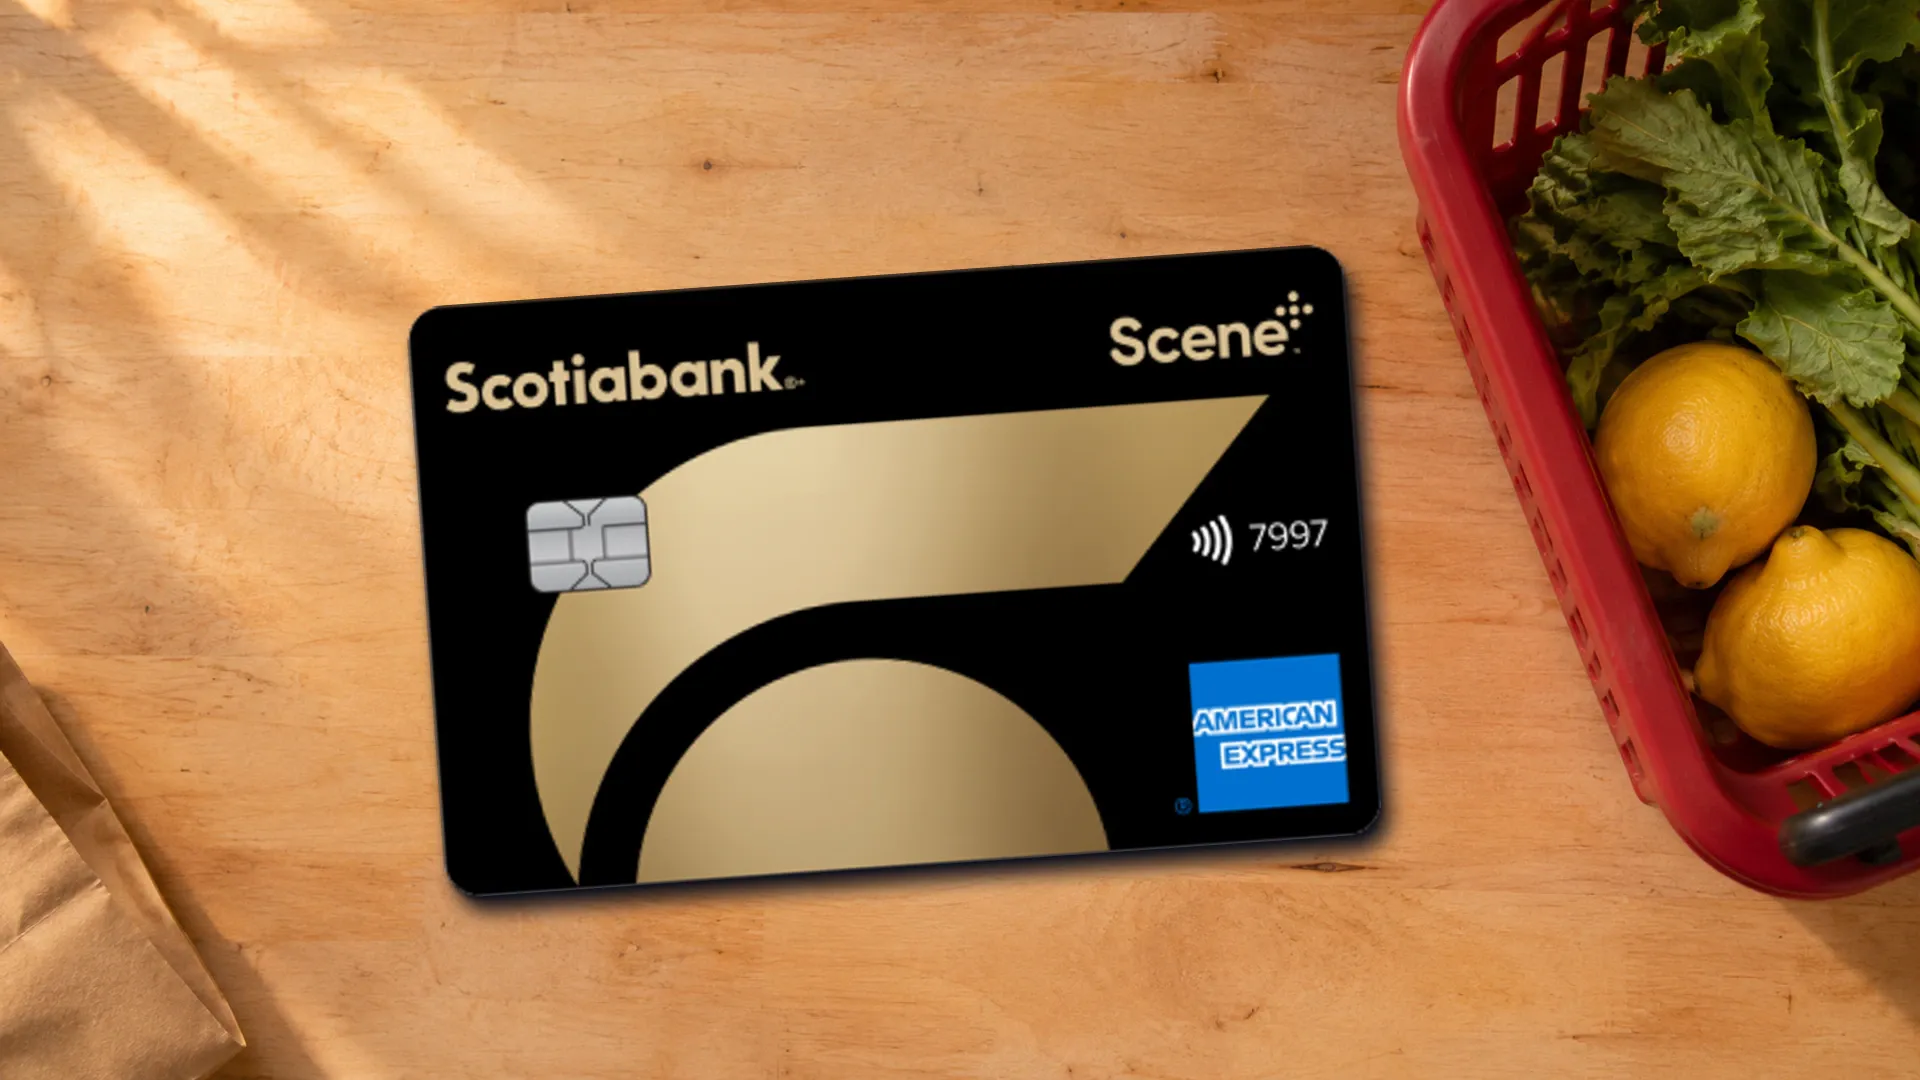
Scotiabank Gold American Express Card(中文常称「丰业金卡 Amex」)属于 Scene+ 积分体系,卡面走的是美国运通网络,但发卡行是丰业银行。它的定位很清晰:一张以「吃、买、玩」为主战场的日常消费卡,同时用「零外汇手续费」覆盖境外消费场景。
- 开卡奖励:最高 65,000 Scene+ 积分,分两档发放,两档都要在限定时间内完成消费门槛。
- 超市最高 6 倍:限指定合作超市品牌,不是所有超市都算。
- 餐饮、娱乐、普通杂货 5 倍:覆盖面比很多人想象的宽。
- 加油、公交、流媒体 3 倍:通勤族和订阅党友好。
- 零外汇手续费:其他发卡行通常加收约 2.5%,这张卡是 0%。
- 年费 120 加元,附卡 29 加元;个人年收入门槛仅 12,000 加元,最低信用额度 5,000 加元。
- 旅行与购物保险较完整:含境外旅行医疗、行程取消/中断、行李延误/丢失、租车主险、手机保障与延保。
需要提醒的是,这是一张美国运通卡。加拿大部分小商户、个别华人超市与餐馆不接受 Amex,所以实务上建议同时保留一张 Visa 或 Mastercard 作为备用,这一点在各类评测中也被反复提到。
二、开卡奖励:最高 65,000 Scene+ 积分怎么拿
两档奖励与消费门槛
这 65,000 分并不是一次性到账,而是拆成两段,分别对应「短期小额」和「长期总额」两个消费目标:
- 第一档 40,000 分:开户后前 3 个月内,合格消费累计达到 2,000 加元。
- 第二档再加 25,000 分:开户后第一年(12 个月内),合格消费累计达到 7,500 加元。
两档合计 65,000 Scene+ 积分,按每 10,000 分可抵 100 加元旅行消费计算,等于最高 650 加元的旅行抵扣额度。
时间窗口:只认开户日
该优惠适用于2026 年 11 月 2 日至 2027 年 1 月 3 日之间开立的丰业 Gold Amex 新账户。注意条款写的是「以开户日为准,而不是申请日」——也就是说,如果你在截止日前递交申请但审批拖到窗口之外才开户,可能不符合条件。想拿奖励的话,最好留出足够的审批时间,不要卡在最后几天申请。
谁有资格、谁没资格
条款对「新客户」的定义相当严格:
- 目前持有、或过去 2 年内曾持有任何丰业银行个人信用卡的人,不符合本次开卡奖励资格。
- 明确写到,从现有丰业个人信用卡「转卡/换卡」过来的,也算不符合。
- 丰业银行员工不符合资格。
- 在上述排除条件之外,丰业小企业信用卡持卡人仍然可以参与本优惠。
换句话说,如果你是丰业的老客户,且过去两年内名下有过丰业的个人信用卡(哪怕已经销卡),这张卡的开卡礼基本与你无缘。这一点在申请前一定要自查清楚,避免白刷 7,500 加元。
什么算「合格消费」
条款对合格消费的定义是:计入账户的消费,扣除退款、退货等冲销后的净额。以下不算合格消费:
- 还款、账单支付;
- 预借现金(包括余额转账、类现金交易);
- 利息、各类手续费及其他收费。
所以想靠「转账套现」「买现金类产品」凑消费额是行不通的,必须是真实刷卡消费。
积分什么时候到账
达标后,对应档位的奖励积分通常会在约 8 周内计入关联的 Scene+ 账户,前提是账户处于「良好状态」——即没有逾期、没有超限,持卡人未违反循环信贷协议。如果账户在发奖前被关闭或出现逾期,奖励可能拿不到。
联名账户(主借款人与共同借款人)的归属规则也值得留意:哪一档奖励,就归「完成该档最后一笔合格消费」的那位持卡人所属的 Scene+ 账户;如果最后一笔是附属卡持卡人刷的,则积分计入主卡人的 Scene+ 账户。主卡人、共同借款人与附属卡持有人之间可以通过联系 Scene+ 转移积分。
关于「首年价值」的两种口径
评测方给出的首年价值有两套算法,读者看数字时要注意区分口径:
- 只看开卡礼:65,000 分 ≈ 650 加元旅行抵扣。
- 含日常消费积分与外汇手续费节省:最高约 1,100 加元(精确计算为 1,105.56 加元,向下取整)。拆解为:前 3 个月刷满 2,000 加元的 400 加元(40,000 分)+ 12 个月刷满 7,500 加元的 250 加元(25,000 分)+ 约 58 加元的外汇手续费节省(按过去 24 个月活跃账户平均年度外币消费测算,其他发卡行通常收 2.5% 加收)+ 约 397 加元(39,700 分)的日常消费积分潜在价值(按平均年消费、其中约 28% 落在 6 倍/5 倍/3 倍加速类别估算)。
另有一套更长期的卡片数据估值把首年价值列为 1,610 加元、第二年 461 加元,那是把积分赚取全部计入的模型,与上文的 1,100 加元口径不同,不宜混用。实际能拿多少,取决于你的真实消费结构与外币消费习惯。
三、积分倍率:6 倍、5 倍、3 倍分别落在哪
这张卡的加速结构是分层的,关键在于「商家类别」与「具体品牌」两个维度同时成立。
6 倍:指定合作超市品牌
只有以下这些与丰业有合作关系的超市品牌,才能拿到每 1 加元 6 点:
- Sobeys
- IGA(含 IGA West)
- Safeway
- Foodland
- FreshCo、Chalo! FreshCo
- Voilà by Sobeys、Voilà par IGA、Voilà by Safeway
- Thrifty Foods
- Les Marchés Tradition
- Rachelle Béry
- Co-Op
换句话说,如果你家常去的超市不在这个名单里(例如 Loblaws、No Frills、Costco、T&T 等),那么在那些店刷卡拿不到 6 倍,只能按下一档或基础档计算。这是这张卡最容易被误解的地方。
5 倍:杂货店、餐厅、娱乐
以下三类消费可拿每 1 加元 5 点:
- 杂货店与超市:包括 Metro、Super C 等不在 6 倍名单内的普通超市;
- 餐厅:餐饮服务、饮品、快餐,以及 Good Food、Hello Fresh 这类外卖/食材配送服务;
- 娱乐场所:电影院、现场演出、票务代理、演唱会等。
把「普通超市 5 倍」和「合作超市 6 倍」并列看,这张卡在买菜这件事上的回馈率基本稳定在 5%–6%(按 1 分 = 1 加分计算),在加拿大信用卡里属于相当高的水平。
3 倍:加油、公共交通、流媒体
- 加油站与自动加油机;
- 公共交通:本地公交、通勤铁路、渡轮、火车、出租车、豪华轿车、长途巴士;
- 流媒体服务:Netflix 等订阅平台。
1 倍:其他所有消费,含境外
不在上述类别内的消费,一律每 1 加元 1 点。需要特别注意:在境外旅行时的所有消费都只按 1 倍计算,即便你是在海外的餐厅或超市刷卡。所以这张卡的「零外汇手续费」优势,主要体现在省钱(免 2.5%),而不是靠高倍率赚分。
年度加速上限:前 50,000 加元
加速倍率并非无限。每个日历年内,前 50,000 加元的合格消费可享受 6 倍/5 倍/3 倍加速;超过这个额度后,全部降为每 1 加元 1 点。对绝大多数家庭而言,5 万加元的年度刷卡额已经相当充裕,但如果你是大额消费者或有集中采购需求,需要把这个上限纳入计算。
回馈率换算
按 10,000 分 = 100 加元的兑换标准,1 分约等于 1 加分,因此:
- 6 倍 ≈ 6% 回馈
- 5 倍 ≈ 5% 回馈
- 3 倍 ≈ 3% 回馈
- 1 倍 ≈ 1% 回馈
四、Shell 加油的叠加优惠
这张卡与 Shell 的合作优惠是「即时折扣 + 积分」双轨叠加,是加拿大油站优惠里比较厚的一档。把卡绑定到 Shell Go+ 账户后,可享受:
- 所有油品即时每升减 3 分:在加拿大参与活动的 Shell 站点,使用绑定的丰业借记卡或信用卡加油(所有油品等级),每升即时减 3 分,每个丰业借记卡/信用卡账户每月上限 1,000 升,每月初重置。
- 高级油品即时每升减 4 分:在 2026 年 5 月 26 日至 2027 年 6 月 1 日的推广期内,使用可累积 Scene+ 的丰业信用卡购买 V-Power 汽油或 V-Power 柴油,每升即时减 4 分,每卡每月上限 1,000 升。该推广可随时变更、延长或取消,不另行通知。
- 积分部分:使用绑定的 Scene+ 丰业信用卡加油,每 1 加元至少得 3 点;作为 Scene+ 会员,每升再自动得 1 点;作为 Shell Go+ 会员,购买高级油品每升再自动多得 1 点。按每 1,000 Scene+ 积分在 Shell 兑换 10 加元计算,相当于每升最高约 5 分的可兑换积分价值。
- 合计最高约每升 12 分:3 分(全油品即时折扣)+ 4 分(V-Power 即时折扣)+ 约 5 分(积分价值)的叠加结果。实际价值会因所用卡片、是否绑定、油品等级以及你选择如何兑换积分而不同。
此外还有一档限时额外每升 3 分的折扣:2026 年 10 月 5 日至 2026 年 12 月 31 日,已加入 Shell 燃油福利计划、并把符合条件的丰业支付卡绑定到 Shell Go+ 账户的持卡人,在安大略、不列颠哥伦比亚、阿尔伯塔、萨斯喀彻温、曼尼托巴和西北地区参与活动的 Shell 站点(不含 Shell Flying J)加油,可额外获得每升即时减 3 分。省外加油不适用。该额外折扣可与燃油福利计划及其他符合条件的折扣/奖励叠加(除非具体条款另有说明),每张符合条件的卡每个日历月上限 1,000 升,每月初重置,不可转让、不可兑换现金。
五、费用、利率与申请门槛
| 项目 | 具体内容 |
|---|---|
| 年费 | 主卡 120 加元;每张附卡(含共同借款人与附属卡持有人)29 加元 |
| 购物利率 | 21.99%(优惠年利率) |
| 预借现金利率 | 22.99%(含余额转账与类现金交易) |
| 外币转换费 | 0% |
| 最低个人年收入 | 12,000 加元 |
| 最低家庭年收入 | 12,000 加元 |
| 最低信用额度 | 5,000 加元 |
| 积分体系 | Scene+ |
| 卡组织 | American Express |
所有费率、费用、功能与权益均以申请时的披露声明为准,且可能变动。年收入门槛 12,000 加元在同类产品中属于很低的水准,但 5,000 加元的最低额度意味着银行在审批时仍会看重你的信用记录与收入稳定性。
六、Scene+ 积分怎么用最划算
Scene+ 是丰业银行的旅行与消费积分计划,这张卡的积分主要有两种用法:
- 抵扣旅行消费:机票、酒店、Airbnb、租车等计入卡账的旅行支出,都可以用积分直接抵扣。10,000 分 = 100 加元,即 65,000 分 = 650 加元。
- 兑换现金返还式回馈:Scene+ 也支持把积分当返现使用,灵活度较高。
兑换规则上有一个门槛:单次兑换至少 5,000 分(50 加元),达到这个门槛之后,按 100 分 = 1 加元的比例兑换。也就是说,如果你在这些高倍类别里攒分,再拿去抵旅行消费,等效回馈率就是 1%–6%,取决于你当初在哪个商家类别刷卡。
在 Shell 加油场景下另有一套兑换比例:每 1,000 分 = 10 加元加油抵扣,与旅行抵扣的 1,000 分 = 10 加元比例一致(即 100 分 = 1 加元)。实际兑换价值仍以你选择的兑换方式为准,且可能有兑换上限。
七、保险与持卡权益
这张卡在年费 120 加元的档位上,保险配置算是相当齐全:
| 保障项目 | 额度 / 期限 |
|---|---|
| 境外旅行医疗(55 岁以下) | 最高 1,000,000 加元 / 25 天 |
| 境外旅行医疗(55–64 岁) | 最高 1,000,000 加元 / 25 天 |
| 境外旅行医疗(65 岁以上) | 最高 1,000,000 加元 / 3 天 |
| 行程取消 | 最高 1,500 加元 |
| 行程中断 | 最高 1,500 加元 |
| 行李延误 | 最高 1,000 加元 |
| 行李丢失 | 最高 1,000 加元 |
| 航班延误 | 最高 500 加元 |
| 酒店盗窃 | 最高 1,000 加元 |
| 旅行意外 | 最高 500,000 加元 |
| 购物保护 | 包含 |
| 延长保修 | 额外 1 年 |
| 移动设备保障 | 最高 1,000 加元 / 1 年 |
| 租车碰撞险(主险) | 最高 65,000 加元 / 48 天 |
其中两点值得单独说明:
- 65 岁以上旅行医疗只保 3 天。这对打算回国探亲或长期旅行的年长持卡人是个明显限制,出行前务必另行购买旅行医疗保险。
- 租车碰撞险是主险(primary),意味着发生碰撞时先由这张卡的保险赔付,不必先动用你自己车险的碰撞险,通常可以避免自车险保费上涨,也省下自付额。
除保险外,还有几项权益:
- 24/7 礼宾服务:由美国运通提供,可协助餐厅订位、找演出票,甚至帮你整理旅行目的地的活动清单。
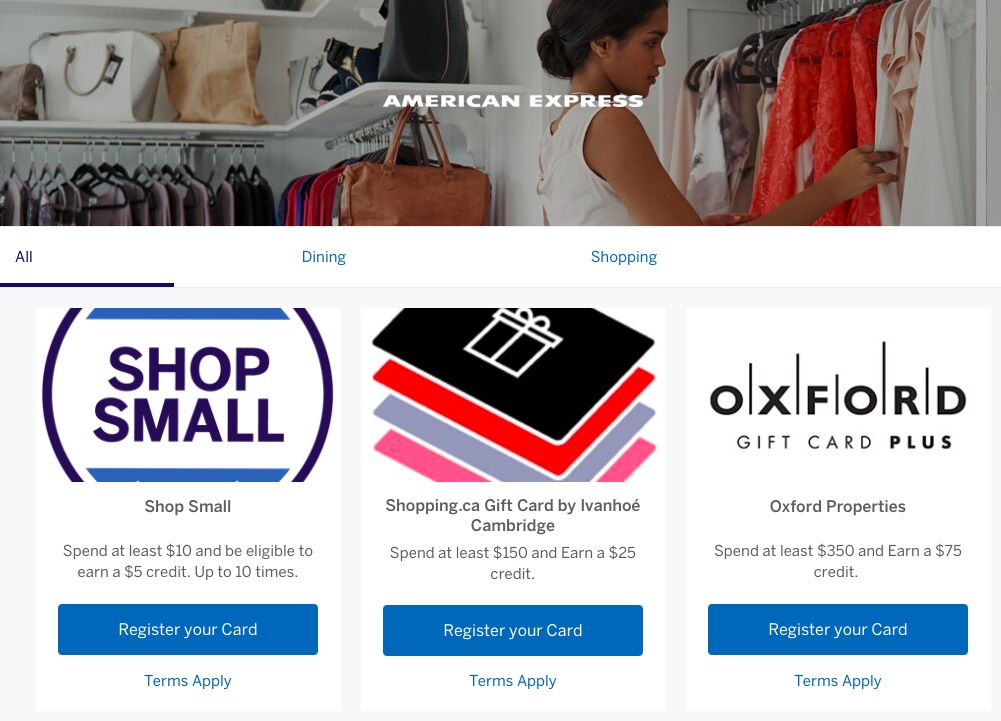
- 美国运通优惠(Amex Offers):包括 Shop Small 等线上活动。即使你手上没有美国运通自家发行的卡,只要持有这张卡并完成登记,同样可以使用。
- Front of the Line 优先通道:可优先获得演唱会、戏剧、餐厅、电影、时尚与购物等体验的入场机会,拿到卡后在运通页面登记即可。
八、与丰业其他 Scene+ 卡怎么选
Gold Amex 不是孤立的,它是丰业 Scene+ 生态中的一环。把几张主力卡放在一起比较更直观:
| 卡名 | 年费 | 开卡奖励 | 达标条件 | 截止 |
|---|---|---|---|---|
| Scotiabank Gold American Express | 120 加元 | 最高 65,000 Scene+ 积分 | 12 个月内消费 7,500 加元(首档为 3 个月 2,000 加元) | 2027 年 1 月 3 日 |
| Scotiabank Passport Visa Infinite+ | 150 加元 | 最高 35,000 Scene+ 积分 | 3 个月内 3,000 加元得 15,000 分,6 个月内累计 10,000 加元再得 20,000 分 | 2027 年 1 月 3 日 |
| Scotiabank Platinum American Express | 399 加元 | 最高 80,000 Scene+ 积分 | 12 个月内消费 10,000 加元 | 2027 年 7 月 1 日 |
| Scotiabank Passport Visa Infinite Privilege | 599 加元 | 最高 80,000 Scene+ 积分 | 6 个月内消费 20,000 加元 | 2027 年 1 月 3 日 |
| Scotiabank Scene+ Visa | 0 加元 | 最高 10,000 Scene+ 积分 | 3 个月内消费 1,500 加元 | 2027 年 4 月 30 日 |
| Scotiabank American Express Card | 0 加元 | 最高 5,000 Scene+ 积分 | 3 个月内消费 1,000 加元 | 2027 年 7 月 1 日 |
几张卡的差异主要在三处:
- 达标难度:Gold Amex 一年 7,500 加元的总额对大多数家庭来说不算高,加上前 3 个月 2,000 加元的首档,节奏上比较友好;Platinum 要 10,000 加元,Passport Infinite Privilege 要 6 个月 20,000 加元,明显更重。
- 卡组织差异:Passport 系列走 Visa,接受度更广;Gold Amex 与 Platinum Amex 走运通网络,部分小商户不收。
- 生态叠加:所有卡共用同一个 Scene+ 账户,可以把不同卡的积分集中在一个池子里,再统一用于旅行抵扣。这也是很多人同时持有一张 Amex 加一张 Visa 的原因——用 Amex 拿高倍率,用 Visa 兜底覆盖不收 Amex 的场景。
九、进阶玩法:礼品卡与消费组合
这张卡有一个被广泛使用的策略:在超市刷 5 倍或 6 倍,不只是买食品,还可以买礼品卡。因为超市货架上通常能找到大量第三方礼品卡,理论上你在超市刷的每一元,都能以 5%–6% 的效率转成其他商家的消费力。
原文列举的可覆盖场景包括 SAQ、Amazon、Ikea、Gap、Aldo、Home Depot 等。操作上相当于:在 6 倍的合作超市(如 Sobeys、Safeway、FreshCo、IGA)购买这些商家的礼品卡,再拿去对应商户消费,从而把本来只有 1 倍的消费「搬运」到 6 倍类别里。
需要注意几点:
- 礼品卡属于预付价值,遗失通常难以补办,一次性不要囤太多;
- 部分超市对礼品卡购买有单独规定,且礼品卡消费是否计入开卡礼的「合格消费」,以银行条款为准;
- 年度加速上限是 50,000 加元,把大额采购集中安排时要把这个额度算进去。
另一个组合思路是「双卡并行」:日常买菜、吃饭、娱乐、加油、流媒体、公交全部走 Gold Amex 拿 5–6 倍和 3 倍;遇到不收 Amex 的商户、或在境外消费时,改用丰业的 Visa 系列(如 Passport Visa Infinite+,同样免外汇手续费)或其他备用卡。这样既吃到高倍率,又不会因为商户不收卡而尴尬。
十、这张卡适合谁、不适合谁
比较适合的人:
- 常去 Sobeys、Safeway、FreshCo、Foodland、IGA、Thrifty Foods、Co-Op 等合作超市买菜的家庭;
- 外食频率高、常看电影/演出、订阅流媒体、通勤依赖公交或经常加油的人;
- 有外币消费需求(海淘、出境旅行、给海外家人付款)并希望免掉 2.5% 货币转换费的人;
- 能稳定在一年内刷满 7,500 加元、且过去两年没有丰业个人信用卡的人。
不太适合的人:
- 过去两年持有过丰业个人信用卡——开卡礼拿不到,年费 120 加元的性价比会大打折扣;
- 主要购物地点是 Loblaws、No Frills、Costco、T&T 等不在 6 倍名单内的商家,且消费集中在这些地方;
- 生活圈内多数商户不接受美国运通,又没有备用卡;
- 65 岁以上、需要长期境外旅行医疗保障的人(这张卡只保 3 天)。
给加拿大华人的实用建议
对多数加拿大华人家庭来说,这张卡的价值点其实很集中:把「买菜+外食」这两项最大的日常开销,稳定地跑到 5%–6% 的回馈率,再叠加开卡礼的 650 加元旅行抵扣和零外汇手续费,第一年的账面收益相当可观。但有三个坑务必先确认:
- 先查资格。过去两年内持有过丰业个人信用卡(包括已销卡、或从旧卡转卡)的人拿不到开卡礼,这种情况下 120 加元年费是否值得,要重新算一遍。
- 先查超市。6 倍只限 Sobeys、IGA、Safeway、Foodland、FreshCo、Voilà、Thrifty Foods、Les Marchés Tradition、Rachelle Béry、Co-Op 这些品牌。如果你家常去的超市不在名单上,实际拿到的是 5 倍而不是 6 倍,别按 6 倍做预算。
- 备一张 Visa/Mastercard。加拿大仍有不少小商户、个别华人超市和餐馆不收 Amex,出门只带这一张卡很容易遇到刷不了的场面;同时这也方便在境外或大额采购时做分流。
最后提醒两点执行细节:一是开卡礼的两档门槛按「开户日」起算,前 3 个月要刷满 2,000 加元、12 个月内累计 7,500 加元,建议把固定账单(手机、网络、保险、订阅)都挂到这张卡上,稳稳达标;二是所有优惠均有条款限制,费率、积分规则与合作商家名单都可能调整,申请前请以银行官网当时的条款为准,尤其是开户截止日与「新客户」定义这两项,直接决定你能不能拿到那 65,000 分。
内容以各机构官方最新公布为准。